Análisis y valoración del proyecto Oporto-Gaia de Wecity
Wecity ronda cerrada
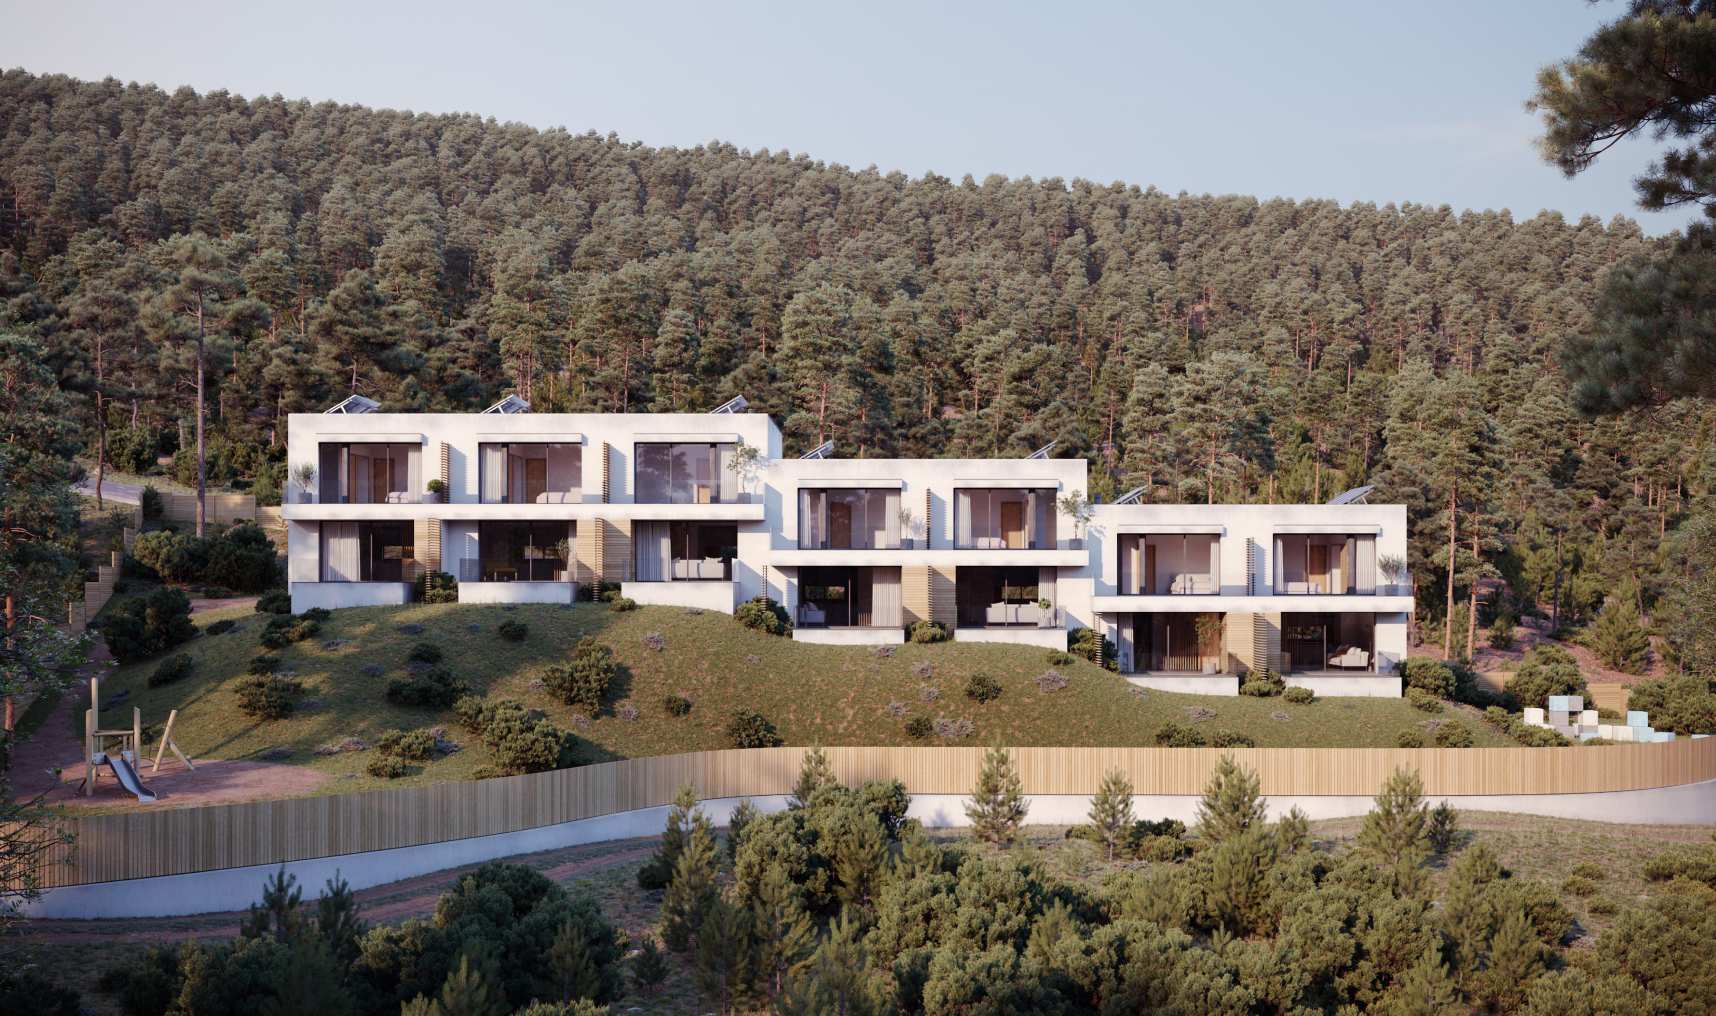 Imagen: Wecity
Nota: 6,56 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma WecityUbicación Oporto, PortugalModalidad Deuda / préstamoImporte 770 000 €Plazo 12 mesesRentabilidad anual 12,00 %
Proyecto Wecity en Oporto, Portugal
Préstamo hipotecario de 770.000 € a 12 meses para finalizar la construcción de siete viviendas adosadas en Vila Nova de Gaia, Oporto. Los fondos se destinan a cancelar una carga hipotecaria existente y a completar las obras, que están al 70% de avance, con las siete viviendas ya vendidas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,78 con datos pesa el 25 % de la fórmula; aporta 2,19 de los 2,50 puntos que podría aportar
- Garantías 8,29 con datos, en parte pesa el 30 % de la fórmula; aporta 2,49 de los 3,00 puntos que podría aportar
- Promotor 2,72 con datos, en parte pesa el 25 % de la fórmula; aporta 0,68 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,20 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Oporto, Portugal
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 770 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- A
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 12,00 %
- Retención en origen con el convenio (se deduce en la Renta)
- 15 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 7 viviendas
Promotor
- Promotor
- Norden LDA
- Capital comprometido
- 201 175 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 18,06 %
- LTV sobre edificio terminado (HET)
- 40,30 %
- Tasación actual
- 1 160 200 €
- Tasación del edificio terminado
- 1 910 420 €
- LTV del préstamo completo sobre la tasación actual
- 66,37 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 100,00 %
 Imagen: Wecity
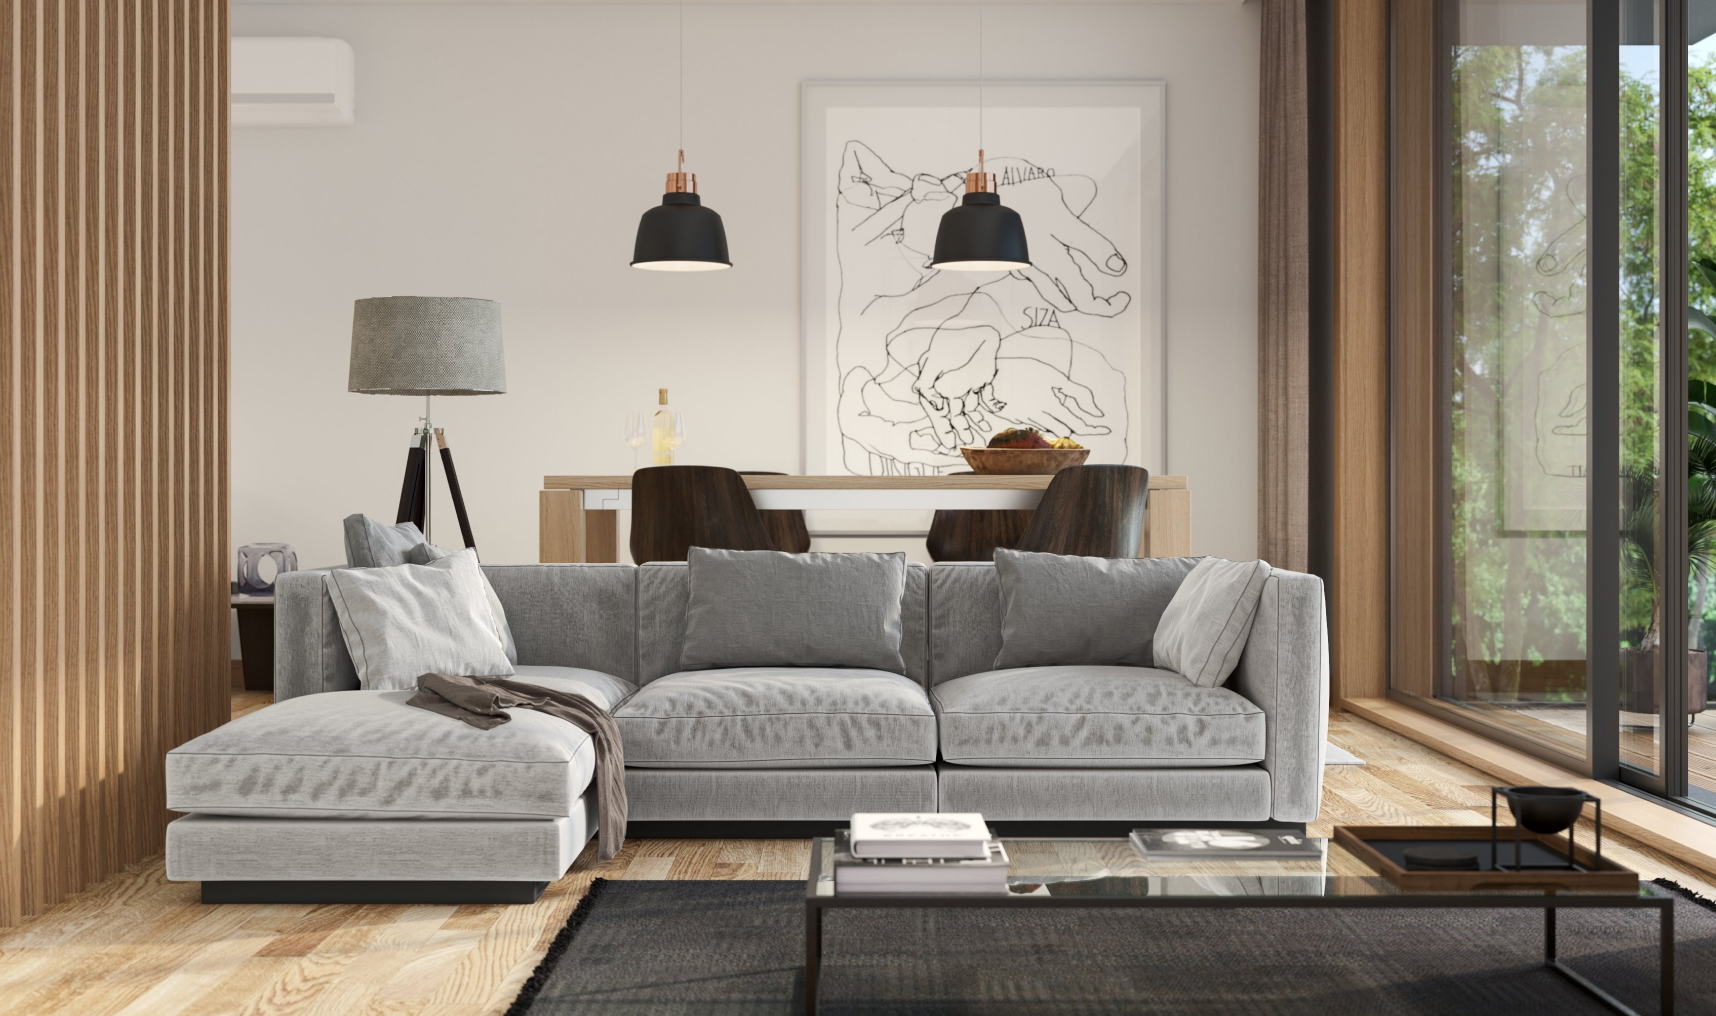 Imagen: Wecity
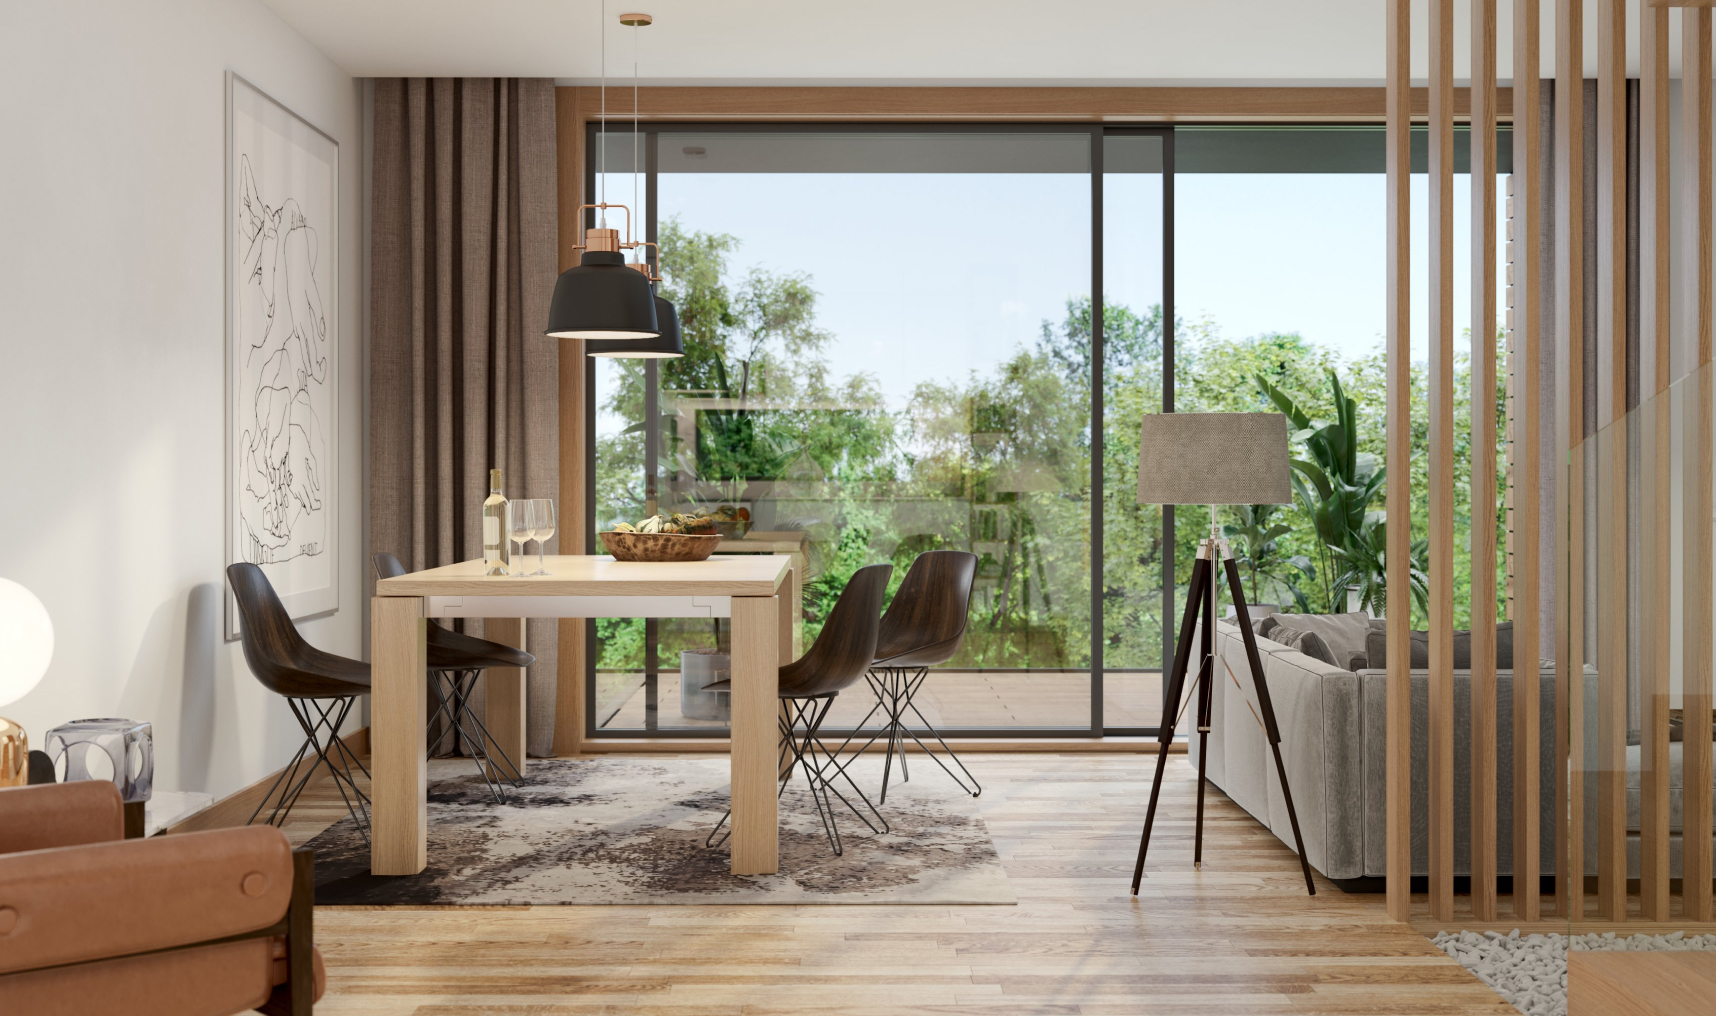 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Porto (Porto, Portugal), código del INE de Portugal 11A1312, identificado a partir de la ubicación que publica la plataforma («Oporto, Portugal»).
- Población residente
- 273 476 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 210 € al año rendimientos de 2024 El 71 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 3 510 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,7 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se financia con deuda un proyecto inmobiliario: un préstamo a doce meses con una rentabilidad anual del 12 % declarada por la plataforma y un ticket mínimo de 500 €. El proyecto se comercializa en Wecity con el nombre Oporto-Gaia y figura como en curso. En el texto que acompaña a la ficha, el promotor se presenta como una inmobiliaria centrada en vivienda residencial y en el impacto de sus promociones en las ciudades y en quien las habita, con viviendas diseñadas por arquitectos. La estructura se apoya en una hipoteca de primer rango. No consta el importe total del préstamo ni cuánto capital pone el promotor en la operación.
Ubicación
El proyecto se identifica como Oporto-Gaia. En la documentación que hemos podido leer no hay descripción del entorno: no se detalla la zona, ni el tipo de suelo, ni qué hay alrededor, ni referencias a demanda, precios o competencia donde se construye. Lo único con contenido territorial es la presentación del promotor, que menciona su entrada en un mercado nuevo y su intención de levantar viviendas pensadas para mejorar la vida en las ciudades; es un texto genérico, válido para cualquiera de sus promociones, y no describe este proyecto en concreto. Para juzgar dónde está y qué tiene alrededor, por tanto, no tenemos material.
Economía
Las cifras económicas publicadas son pocas. La plataforma declara una rentabilidad anual del 12 % y un plazo de doce meses, con un ticket mínimo de 500 €. También declara el LTV de la primera disposición, en el 18,06 %, y un LTV sobre edificio terminado del 40,3 %, este último sin peso en la nota. No tenemos costes de obra, ingresos previstos, importe total del préstamo, capital propio comprometido por el promotor ni cifra de preventas: nada de eso aparece en la información que acompaña al proyecto. La dimensión que mira licencia y preventas trabaja con datos parciales y se queda en una subnota de 6,00 sobre 10, con una confianza del 40 %.
Garantías y estructura
La garantía que declara la plataforma es una hipoteca de primer rango sobre el proyecto. El LTV en la primera disposición es del 18,06 % según esa misma declaración, y el LTV sobre edificio terminado llega al 40,3 %. La plataforma figura además como PSFP en el registro de la CNMV. El bloque de garantías pesa un 30 % en la nota y puntúa 8,29 sobre 10 en banda alta, con una confianza del 77 %: deja 0,51 puntos sin cubrir y hay señales de este grupo de las que no tenemos valor. Una hipoteca de primer rango ordena quién cobra antes; no asegura que se cobre.
Situación comercial y salida
El inversor entra en deuda con vencimiento a doce meses, con una rentabilidad anual del 12 % declarada por la plataforma y un mínimo de 500 €. La dimensión que mira licencia y preventas se queda en banda media, con 6,00 sobre 10 y una confianza del 40 %: aporta 1,20 de los 2,00 puntos posibles y deja 0,80 por el camino, así que lo que sabemos de licencia y de preventas no sostiene por sí solo la salida. Lo que no encontramos es el origen del dinero con el que se devuelve el préstamo: si depende de la venta de las viviendas, de una refinanciación o de otro recurso. Tampoco hay importe de la operación.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 12 % a doce meses. La dimensión puntúa 8,78 sobre 10, en banda alta, con una confianza del 100 %: aporta 2,19 de los 2,50 puntos posibles. Es la parte de la nota que se apoya en datos completos.
- Garantías La garantía declarada es una hipoteca de primer rango, con un LTV del 18,06 % en la primera disposición y un 40,3 % sobre edificio terminado, y la plataforma figura como PSFP en el registro de la CNMV. La dimensión puntúa 8,29 sobre 10 en banda alta, con una confianza del 77 %, y aporta 2,49 de los 3,00 puntos posibles.
Desventajas y riesgos
- Promotor La dimensión del promotor se queda en 2,72 sobre 10, en banda baja, con una confianza del 20 %: aporta 0,68 de los 2,50 puntos posibles y deja 1,82 sin cubrir. Lo que mide —proyectos previos, años de experiencia, viviendas entregadas, capital propio y capital comprometido— es justo lo que no tenemos.
- Licencia y preventas La dimensión que mira el estado de la licencia y las preventas se queda en banda media, con 6,00 sobre 10 y una confianza del 40 %: aporta 1,20 de los 2,00 puntos posibles y deja 0,80 sin cubrir. La información que la sostiene es parcial.
- Garantías El bloque de garantías pesa un 30 % en la nota y aun así deja 0,51 puntos sin cubrir, con una confianza del 77 %: hay señales de este grupo de las que no tenemos valor. Una hipoteca de primer rango ordena quién cobra antes; no elimina el riesgo de impago.
Conclusión
La nota queda en 6,56 sobre 10, con una confianza del 61 % que supera por poco el umbral del 60 %. La sostienen la rentabilidad y las garantías, ambas en banda alta, y la frenan un promotor en banda baja y una parte de licencia y preventas en banda media. Ninguna de las cuatro dimensiones está sin datos, pero varias trabajan con información incompleta: el bloque del promotor lo hace con una confianza del 20 % y el de licencia y preventas con el 40 %. Quien mire esta operación debería pesar tanto lo que no sabemos del promotor como el 12 % anual declarado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.