Análisis y valoración del proyecto Pisa Centro de Wecity
Wecity ronda cerrada
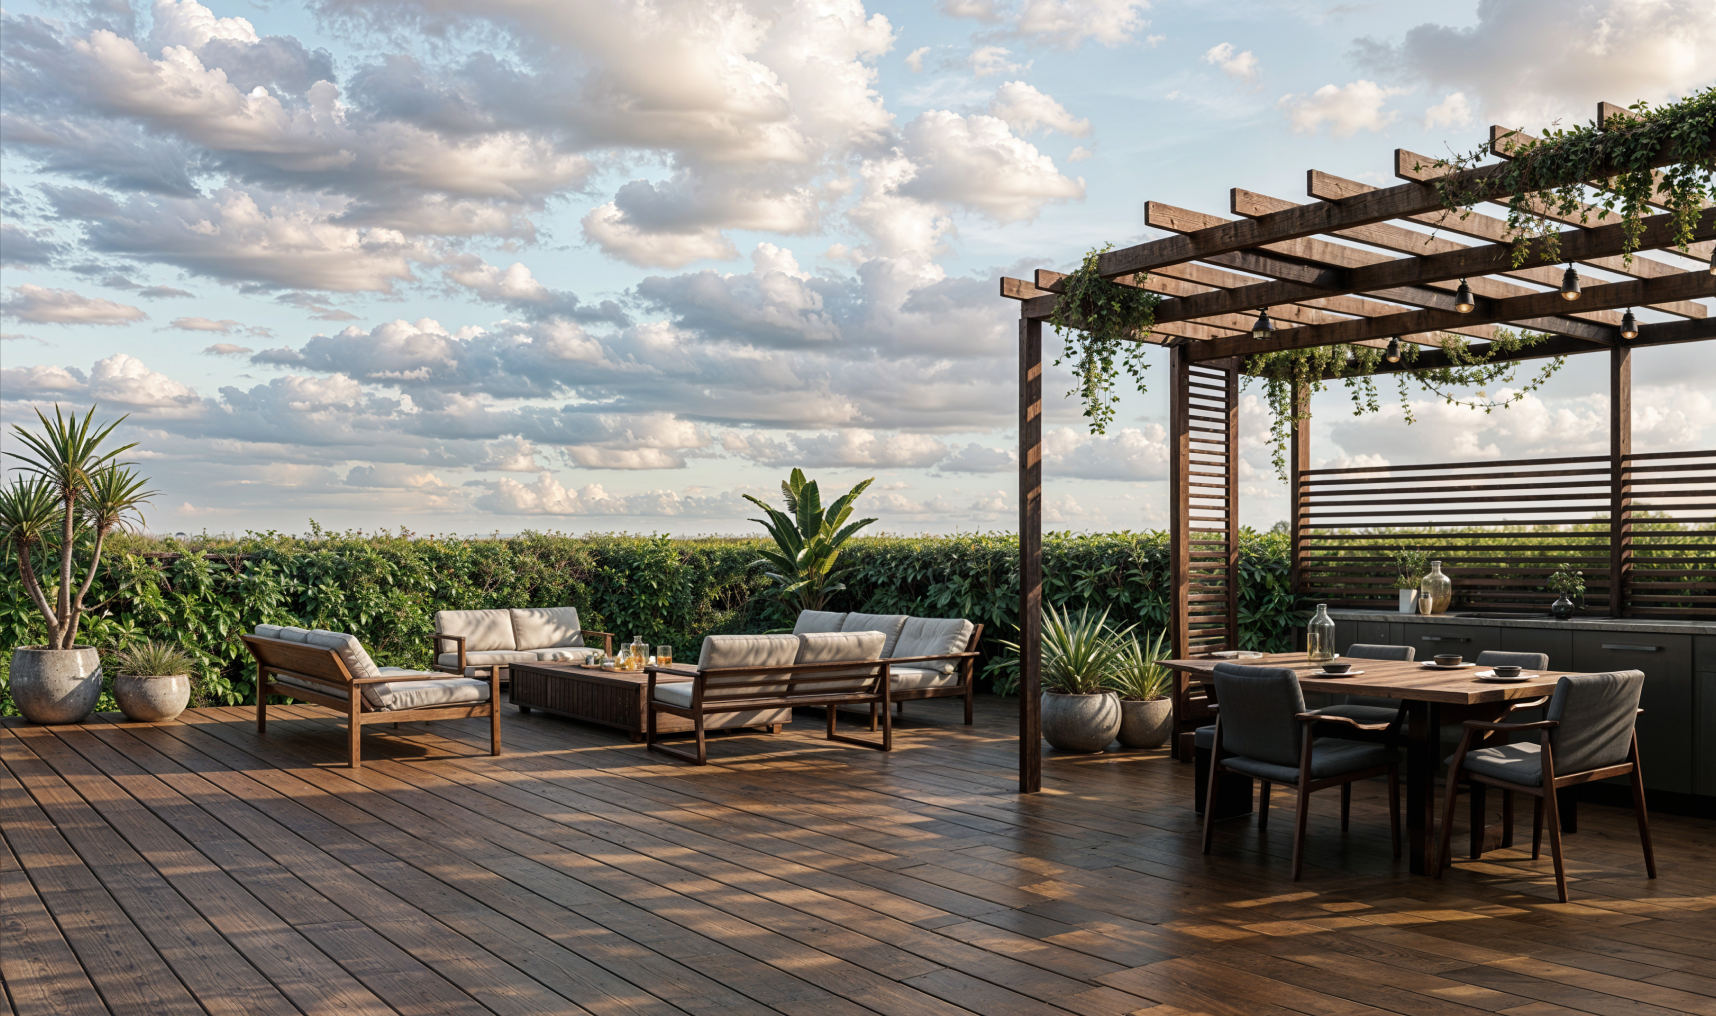 Imagen: Wecity
Nota: 6,84 /10 confianza global: 65 % nota calculada el 2026-11-15
Plataforma WecityUbicación Pisa, ItaliaModalidad Deuda / préstamoImporte 900 000 €Plazo 18 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Pisa, Italia
Rehabilitación de un edificio situado en Via Filippo Turati, 7-19, Pisa, para convertirlo en 13 apartamentos con plazas de parking. La operación es un préstamo de 2.600.000 € en 3 fases, del que esta primera fase financia 900.000 € con hipoteca de primer grado y vencimiento a 18 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,62 con datos pesa el 25 % de la fórmula; aporta 2,15 de los 2,50 puntos que podría aportar
- Garantías 8,19 con datos, en parte pesa el 30 % de la fórmula; aporta 2,46 de los 3,00 puntos que podría aportar
- Promotor 4,91 con datos, en parte pesa el 25 % de la fórmula; aporta 1,23 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Pisa, Italia
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 900 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 18 meses
- Rentabilidad total
- 16,50 %
- Retención en origen con el convenio (se deduce en la Renta)
- 12 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 13 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Gruppo Del Gaudio a través de la sociedad Turati 719 Srl
- Capital propio del promotor
- 31,94 %
- Capital comprometido
- 1 220 000 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 51,14 %
- LTV sobre edificio terminado (HET)
- 53,41 %
- Tasación actual
- 1 760 000 €
- Tasación del edificio terminado
- 4 868 000 €
- LTV del préstamo completo sobre la tasación actual
- 51,14 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
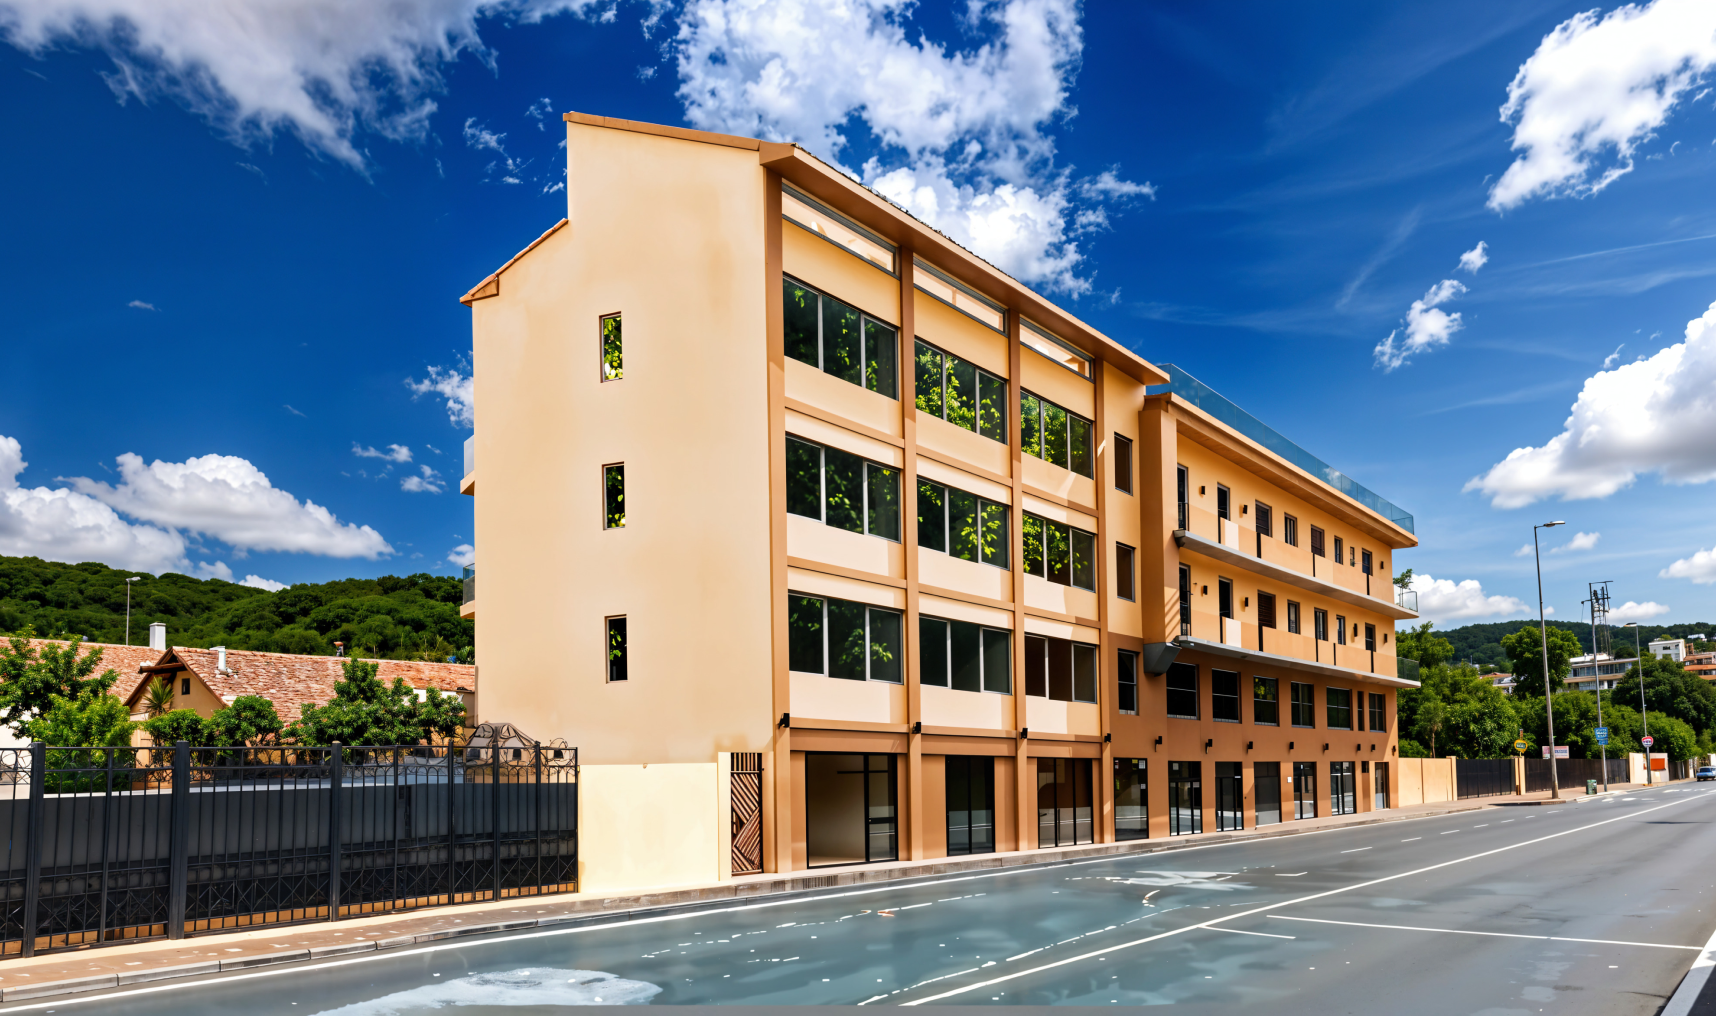 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Pisa (Pisa, Italia), código Istat IT050026, identificado a partir de la ubicación que publica la plataforma («Pisa, Italia»).
- Población residente
- 90 146 habitantes a 1 de enero de 2026 (estimación) Istituto Nazionale di Statistica (Istat), Fichero «POSAS_<año>_it_Comuni», fila de total (edad 999); capturado el .
- Renta imponible media por declarante (IRPEF)
- 29 360 € al año renta de 2024; 64 513 declarantes El 86 % de la población de Italia vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Ministero dell'Economia e delle Finanze (MEF), «Reddito imponibile»: importe total ÷ número de declarantes, por municipio; capturado el .
Fuente: Istat. Fuente: Ministero dell'Economia e delle Finanze – Dipartimento delle Finanze. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Pisa Centro es una operación de deuda o préstamo, en curso, publicada en la plataforma Wecity. El promotor es una sociedad vehículo controlada por un grupo constructor y promotor inmobiliario con actividad en el sector residencial. La plataforma declara una rentabilidad anual del 11,00 % y un plazo de 18 meses, con un ticket mínimo de 500 €. La estructura se apoya en una hipoteca de primer rango. La nota global es 6,84 sobre 10, con una confianza del 65 %.
Ubicación
La documentación no describe el entorno del inmueble ni sus características. Se limita a presentar al promotor: un grupo de empresas constructoras con sede en su región, que empezó trabajando para terceros y desde 2019 desarrolla proyectos propios, centrados en producto de gama alta y ubicados en las principales ciudades de su ámbito. El proyecto se publica bajo el nombre Pisa Centro. No hay en la información disponible datos sobre la zona, la demanda local ni los precios.
Economía
La plataforma declara una rentabilidad anual del 11,00 % y un plazo de 18 meses, con un ticket mínimo de 500 €. El LTV en primera disposición es del 51,14 %, y sobre el edificio terminado (HET) del 53,41 %, ambos declarados por la plataforma. No hay datos publicados de costes, ingresos, deuda total, capital propio del promotor ni preventas, así que no se puede reconstruir la cuenta del proyecto. La dimensión de rentabilidad, que mide rentabilidad anual y plazo, obtiene una subnota de 8,62 con confianza plena.
Garantías y estructura
La garantía declarada es una hipoteca de primer rango. El LTV en primera disposición es del 51,14 % y el LTV sobre edificio terminado (HET) del 53,41 %, ambos declarados por la plataforma. La plataforma está registrada como PSFP: esto lo comprobamos nosotros contra el registro de la CNMV, no es una declaración suya. La dimensión de garantías obtiene una subnota de 8,19 con una confianza del 77 %. No se mencionan avales ni otras garantías adicionales.
Situación comercial y salida
El dinero se devuelve al inversor al vencimiento del préstamo, cuyo plazo declarado es de 18 meses, con una rentabilidad anual declarada del 11,00 %. No hay información publicada sobre preventas ni sobre el ritmo de comercialización de las viviendas, que es justo lo que mide la dimensión de licencia y preventas. Esa dimensión obtiene una subnota de 5,00 con una confianza del 40 %, y su estado es de datos parciales. La liquidez del préstamo y el momento en que se cobran los intereses no forman parte de ninguna dimensión de la nota.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 11,00 % para un plazo de 18 meses. La dimensión de rentabilidad, que mide exactamente esas dos señales, obtiene una subnota de 8,62 con una confianza del 100 % y aporta 2,15 de los 2,50 puntos posibles.
- Garantías La garantía declarada es una hipoteca de primer rango, con un LTV del 51,14 % en primera disposición y del 53,41 % sobre el edificio terminado. La dimensión de garantías obtiene una subnota de 8,19 con una confianza del 77 % y aporta 2,46 de 3,00 puntos.
- Garantías La plataforma figura registrada como PSFP, algo que comprobamos contra el registro de la CNMV. Es una de las señales que mide la dimensión de garantías.
Desventajas y riesgos
- Promotor La dimensión de promotor obtiene una subnota de 4,91, la más baja de las cuatro, con una confianza del 36 %. Mide proyectos previos, capital propio en el proyecto, años de experiencia, viviendas entregadas y capital comprometido. Con datos parciales, aporta 1,23 de 2,50 puntos y deja 1,27 sin ganar.
- Licencia y preventas La dimensión de licencia y preventas obtiene una subnota de 5,00 con una confianza del 40 %. Mide el estado de la licencia y las preventas, y su estado es de datos parciales. Aporta 1,00 de 2,00 puntos.
- Garantías La confianza de la dimensión de garantías es del 77 %, no plena: parte de sus señales no están completas. Una hipoteca de primer rango es una estructura, no una garantía de cobro.
Conclusión
La nota global es 6,84 sobre 10, con una confianza del 65 %, por encima del umbral del 60 %. La sostienen la rentabilidad declarada y la estructura de garantías; la frenan un promotor con poca información y una dimensión de licencia y preventas en banda media. El inversor debería mirar con detalle lo que no se sabe del promotor y de la comercialización.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.