Análisis y valoración del proyecto Sines Mar Salgado de Wecity
Wecity ronda cerrada
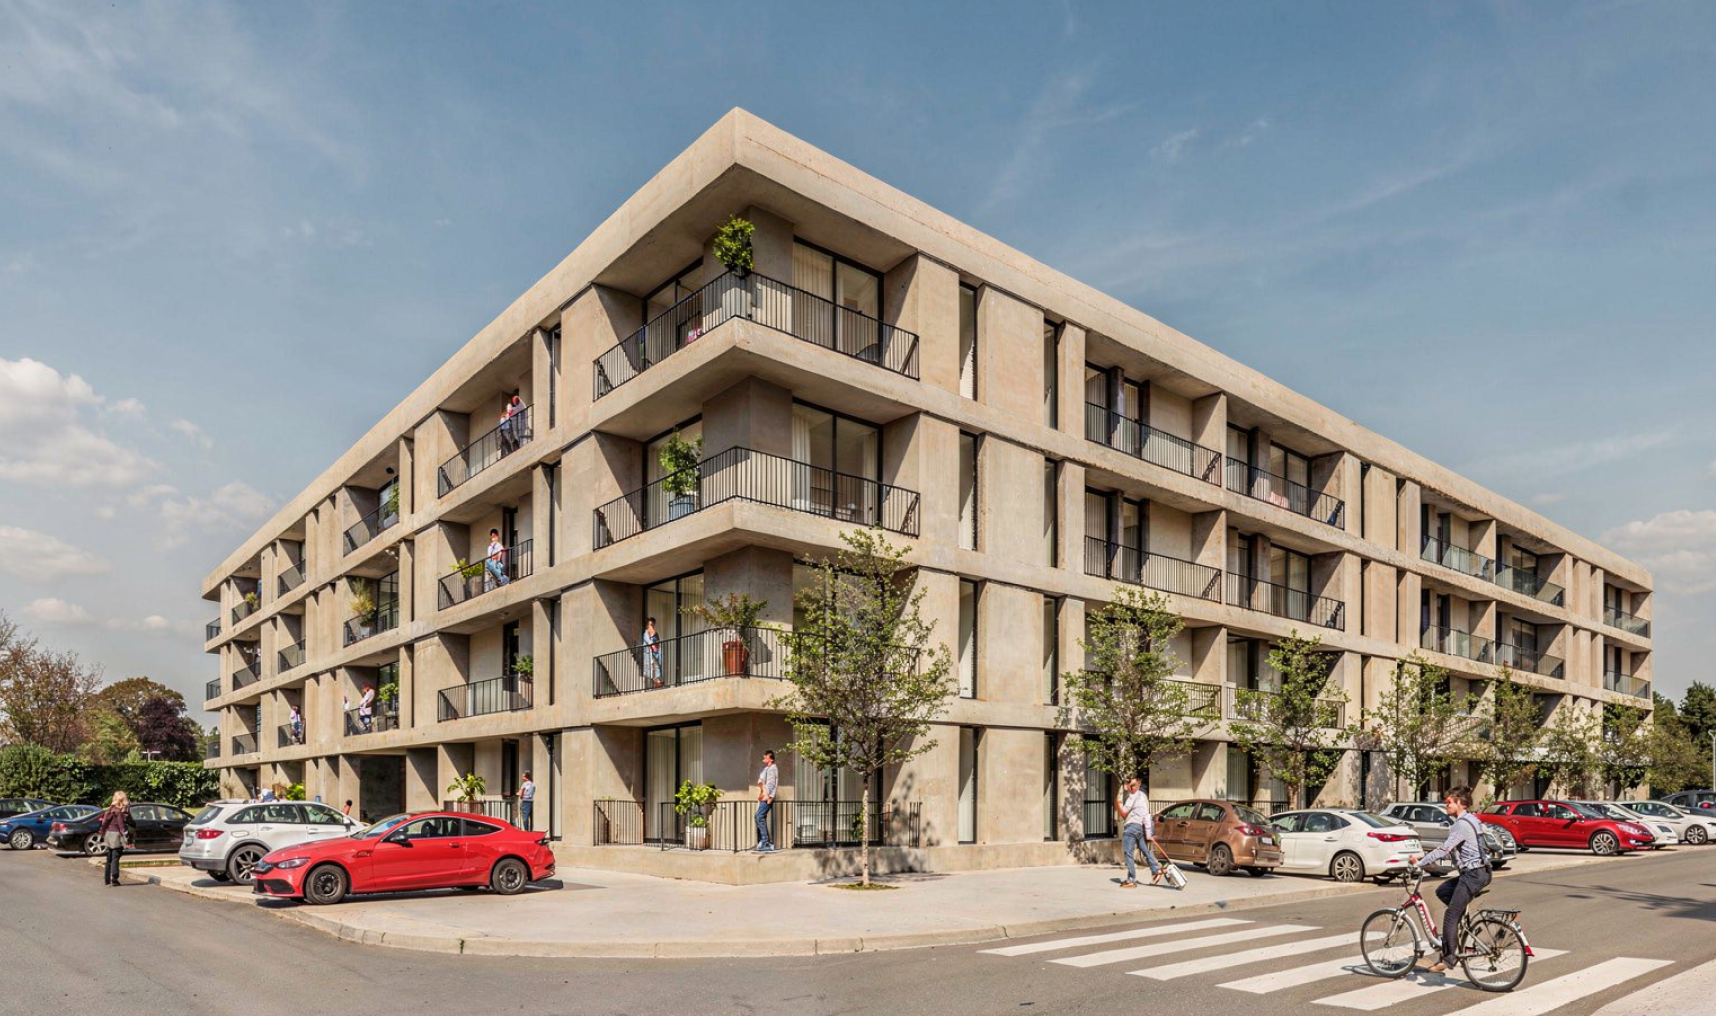 Imagen: Wecity
Nota: 7,41 /10 confianza global: 79 % nota calculada el 2026-11-15
Plataforma WecityUbicación Sines, PortugalModalidad Deuda / préstamoImporte 1 950 000 €Plazo 12 mesesRentabilidad anual 11,50 %
Proyecto Wecity en Sines, Portugal
Préstamo hipotecario de 1.950.000 € a 12 meses, con posible prórroga de 6 meses, para financiar parte de la adquisición de dos parcelas en Sines (Portugal) por parte de SOCCAL E VAZ INVEST, LDA. El proyecto contempla el desarrollo de dos edificios de viviendas multifamiliares con 168 unidades, cuenta con licencia de obra solicitada y garantía hipotecaria de primer grado sobre los terrenos, tasados en 5.544.408 € actuales y 57.780.000 € en hipótesis de edificio terminado, con interés anual del 11,50% y rentabilidad total estimada del 11,50%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,64 con datos pesa el 25 % de la fórmula; aporta 2,16 de los 2,50 puntos que podría aportar
- Garantías 8,81 con datos, en parte pesa el 30 % de la fórmula; aporta 2,64 de los 3,00 puntos que podría aportar
- Promotor 6,43 con datos, en parte pesa el 25 % de la fórmula; aporta 1,61 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Sines, Portugal
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 950 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- A
Rentabilidad y plazo
- Rentabilidad anual
- 11,50 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,50 %
- Retención en origen con el convenio (se deduce en la Renta)
- 15 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 168 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- SOCCAL E VAZ INVEST, LDA
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 39,44 %
- Capital comprometido
- 1 270 000 €
- Años de experiencia
- 15 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 35,17 %
- LTV sobre edificio terminado (HET)
- 3,37 %
- Tasación actual
- 5 544 408 €
- Tasación del edificio terminado
- 57 780 000 €
- LTV del préstamo completo sobre la tasación actual
- 35,17 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
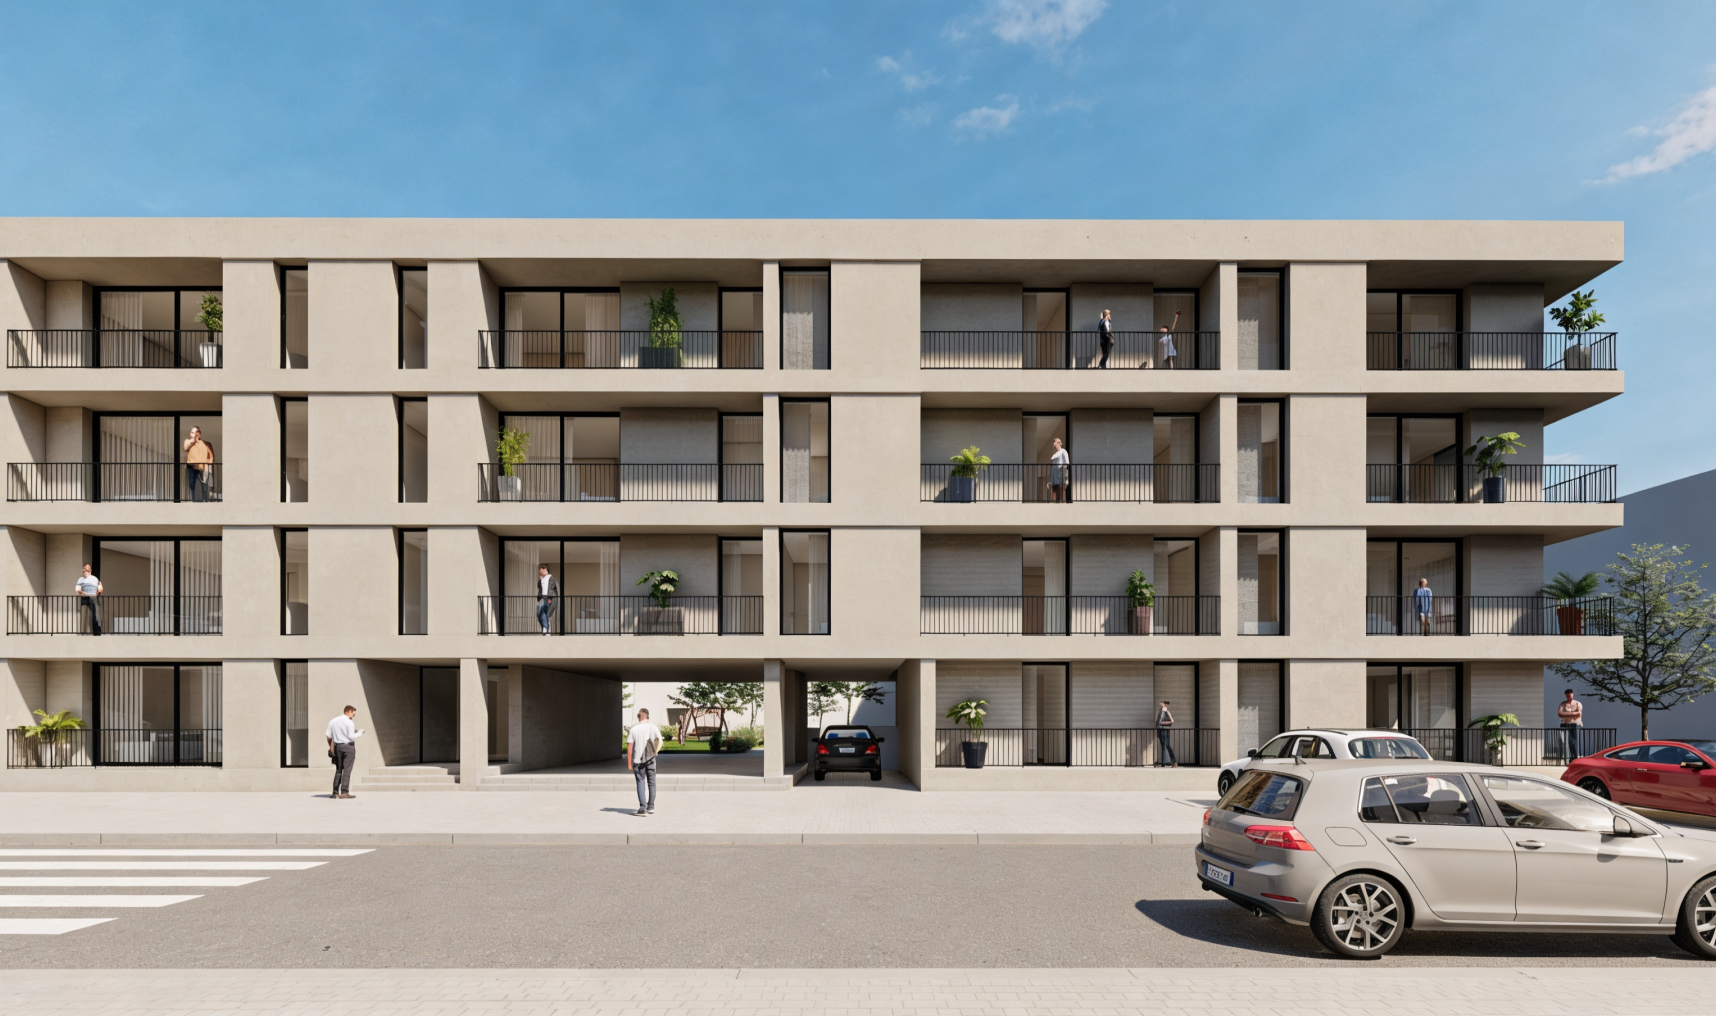 Imagen: Wecity
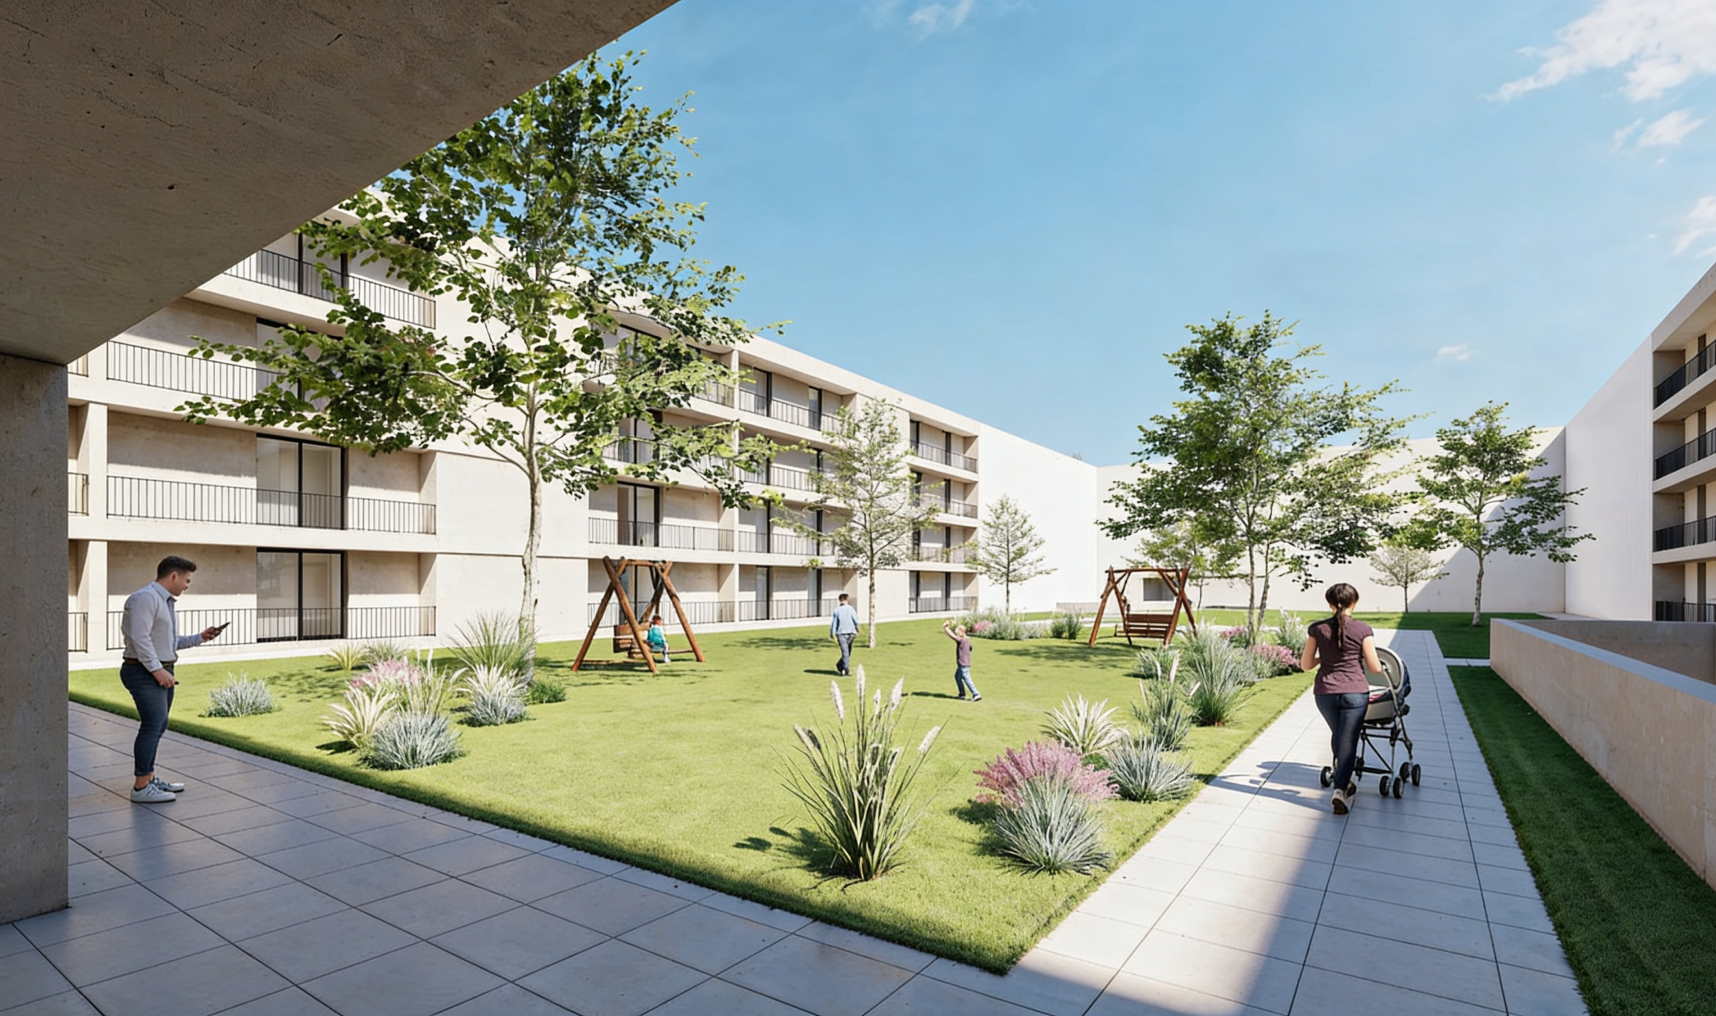 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sines (Setúbal, Portugal), código del INE de Portugal 1C11513, identificado a partir de la ubicación que publica la plataforma («Sines, Portugal»).
- Población residente
- 16 943 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 442 € al año rendimientos de 2024 El 78 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 2 473 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 8,2 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se financia un proyecto inmobiliario mediante deuda: el inversor aporta capital a un préstamo, según la clase de operación que consta para este proyecto, que figura en curso. La plataforma declara una rentabilidad anual del 11,5 % y un plazo de doce meses, con un ticket mínimo de 500 €. La promotora que impulsa la operación se presenta en la documentación como una empresa con trayectoria dilatada en el sector inmobiliario, en áreas comerciales y de planificación estratégica, que también actúa a través de otra sociedad del mismo ámbito. No disponemos de su nombre ni de cifras concretas de su historial, y la documentación no detalla el activo ni la ubicación.
Ubicación
La documentación del proyecto no indica dónde se sitúa el inmueble ni describe su entorno: no menciona localidad, zona ni mercado local. Solo contamos con el nombre del proyecto, que no basta para situarlo en un lugar concreto. Por eso no podemos decir nada sobre la demanda de la zona, los precios, la competencia ni el atractivo del entorno, y esa ausencia no debe leerse ni como algo favorable ni como algo desfavorable: es simplemente información que no tenemos. Tampoco disponemos de datos sobre el estado del edificio, su tipología o su superficie.
Economía
Las únicas cifras económicas que la plataforma declara para este préstamo son una rentabilidad anual del 11,5 %, un plazo de doce meses y un ticket mínimo de 500 €. A ellas se añade el LTV que declara del 35,17 % en primera disposición y un LTV sobre edificio terminado del 3,37 %, que no entra en el cálculo de la nota. No tenemos datos del coste de la obra, de los ingresos previstos por ventas, de la deuda total del proyecto, del capital propio comprometido ni del volumen de preventas: la documentación disponible no los recoge. Sin esas piezas no puede reconstruirse la economía completa de la operación, solo la del préstamo.
Garantías y estructura
La plataforma declara que el préstamo está respaldado por una hipoteca de primer rango, lo que ordena la prelación de cobro a favor del inversor frente a otros acreedores sobre el activo. Declara también un LTV del 35,17 % en primera disposición y un LTV sobre edificio terminado del 3,37 %, este último sin peso en la nota. Consta además que la plataforma está inscrita como PSFP en el registro de la CNMV. La dimensión de garantías obtiene una subnota de 8,81 sobre diez, en banda alta, con una confianza del 90 %, y deja 0,36 puntos sin aportar porque no todas sus señales están disponibles. Una hipoteca de primer rango es una estructura de prelación, no una promesa de cobro.
Situación comercial y salida
No tenemos datos de preventas ni del ritmo de comercialización del proyecto. La dimensión que mide el estado de la licencia y las preventas se queda en una subnota de 5,0 sobre diez, con una confianza del 40 %, por debajo del umbral del 60 % que la nota usa para dar por fiable una señal, y aporta 1,0 de los 2,0 puntos posibles. La devolución al inversor se apoya, según la plataforma, en el vencimiento del préstamo a doce meses, junto con los intereses correspondientes a la rentabilidad anual declarada del 11,5 %. La documentación no explica de dónde saldrá el efectivo para devolver el principal: no detalla ventas, refinanciación ni otro origen de fondos.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 11,5 % para un plazo de doce meses, las dos señales que esta dimensión mide. Ambas están disponibles, la subnota es de 8,64 sobre diez, en banda alta, y la confianza es del 100 %. Aporta 2,16 de los 2,5 puntos posibles.
- Garantías La estructura declarada se apoya en una hipoteca de primer rango y en un LTV del 35,17 % en primera disposición, y la plataforma consta inscrita como PSFP en el registro de la CNMV. La subnota de garantías es de 8,81 sobre diez, en banda alta, con una confianza del 90 %, y aporta 2,64 de los 3 puntos posibles.
Desventajas y riesgos
- Licencia y preventas La confianza de esta dimensión es del 40 %, por debajo del umbral del 60 % que la nota usa para dar por fiable una señal, y su subnota es de 5,0 sobre diez, la más baja de las cuatro. Aporta 1,0 de los 2,0 puntos posibles y deja 1,0 sin aportar. Mide el estado de la licencia y las preventas, y es la parte de la nota que menos se sostiene.
- Promotor La dimensión de promotor se queda en banda media, con una subnota de 6,43 sobre diez y una confianza del 74 %. Aporta 1,61 de los 2,5 puntos posibles y deja 0,89 sin aportar. Mide los proyectos previos del promotor, su capital propio en el proyecto, sus años de experiencia, las viviendas entregadas y el capital comprometido: con lo que tenemos no puede sostenerse mejor.
- Garantías La dimensión de garantías está en banda alta, pero su estado es «con datos, en parte»: no todas las señales que mide están disponibles y deja 0,36 puntos sin aportar. La subnota de 8,81 se apoya en las señales que sí tenemos, no en el conjunto completo que la dimensión contempla.
Conclusión
La nota del proyecto es de 7,41 sobre diez, con una confianza del 79 %, por encima del umbral del 60 % que fija la escala. Lo que la sostiene es la rentabilidad declarada y la estructura de garantías; lo que la frena es la baja fiabilidad de las señales de licencia y preventas y un promotor del que solo tenemos datos parciales. Ninguna de las cuatro dimensiones queda sin datos, aunque varias llegan incompletas, y la documentación disponible describe la operación con muy poco detalle.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.