Análisis y valoración del proyecto Valencia-Llara Paterna de Wecity
Wecity ronda cerrada
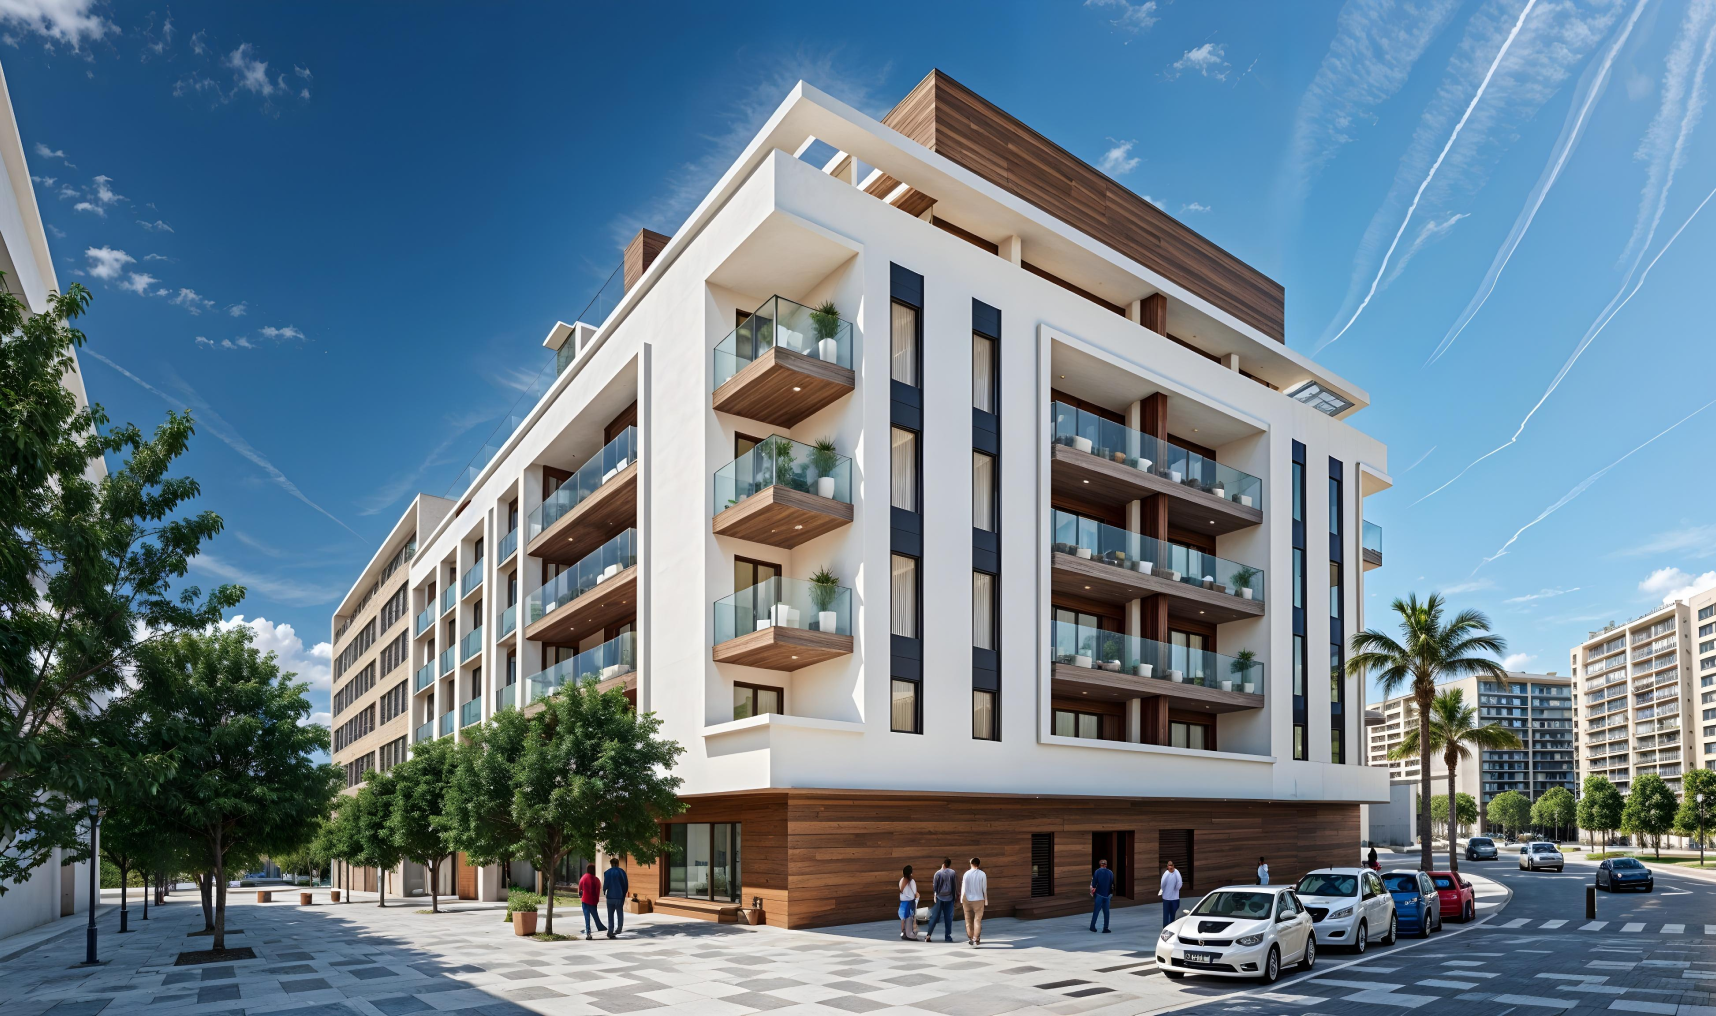 Imagen: Wecity
Nota: 8,31 /10 confianza global: 82 % nota calculada el 2026-11-15
Plataforma WecityUbicación ValenciaModalidad Deuda / préstamoImporte 2 070 000 €Plazo 3 mesesRentabilidad anual 11,00 %
Proyecto Wecity en Valencia
Préstamo a tipo fijo de 2.070.000 € con garantía hipotecaria de primer grado sobre un solar en Paterna (Valencia) para cancelar una deuda hipotecaria. El solar, de 1.100 m2, tiene licencia de obras concedida para un edificio de 52 viviendas, de las que el 53,85% están comercializadas mediante reservas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,00 con datos pesa el 25 % de la fórmula; aporta 2,00 de los 2,50 puntos que podría aportar
- Garantías 8,77 con datos, en parte pesa el 30 % de la fórmula; aporta 2,63 de los 3,00 puntos que podría aportar
- Promotor 7,50 con datos, en parte pesa el 25 % de la fórmula; aporta 1,88 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Valencia
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 070 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 3 meses
- Rentabilidad total
- 2,75 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 52 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Bolson Directorship, S.L
- Capital propio del promotor
- 38,21 %
- Capital comprometido
- 1 280 000 €
- Viviendas entregadas
- 10 000 viviendas
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 36,02 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 5 746 950 €
- Tasación del edificio terminado
- 14 292 300 €
- LTV del préstamo completo sobre la tasación actual
- 36,02 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 53,85 %
 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: València (Valencia/València), código INE 46250, identificado a partir de la ubicación que publica la plataforma («Valencia»).
- Población
- 840 792 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 121 € al año renta de 2023 El 68 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 973 €/m² segundo trimestre de 2026; 2 735 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 43 034 personas septiembre de 2026 5,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 7,84 (fórmula 1.0.0). La nota de hoy es 8,31. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Wecity, plataforma registrada como proveedor de servicios de financiación participativa ante la CNMV, canaliza un préstamo a tipo fijo para una promoción inmobiliaria en Paterna, en la provincia de Valencia. El dinero se destina a cancelar la deuda hipotecaria que grava la parcela sobre la que se levantará el edificio. El prestatario es la sociedad vehículo del promotor del proyecto. La plataforma declara una rentabilidad anual del 11 % y un plazo de tres meses.
Ubicación
El proyecto se sitúa en Paterna, a escasa distancia de Valencia. La documentación describe la zona como un entorno residencial en crecimiento, con una oferta de vivienda que abarca desde pisos de precio contenido hasta chalets en zonas exclusivas, zonas verdes amplias y servicios próximos. Señala también mejoras en el transporte, la cercanía a un parque tecnológico y buenas conexiones con la ciudad, y presenta la expansión prevista del municipio como un argumento de futuro tanto para familias como para inversores. No se añade ningún otro dato sobre el entorno.
Economía
La operación es un préstamo a tipo fijo. La plataforma declara una rentabilidad anual del 11 % y un plazo de tres meses, con un ticket mínimo de 500 €. El importe prestado se destina íntegramente a cancelar la deuda hipotecaria que pesa sobre la parcela. El promotor ha aportado fondos propios que han cubierto los costes de adquisición, técnicos, legales y tasas. La devolución del préstamo a los inversores se prevé con la entrada de financiación bancaria, una vez que se alcancen las preventas que el banco exige.
Garantías y estructura
La plataforma declara que el préstamo va respaldado por una hipoteca de primer rango sobre el inmueble, con un LTV sobre la primera disposición del 36,02 %. El dato del LTV calculado sobre el edificio terminado no está disponible para nosotros. La constitución, conservación, gestión y, en su caso, ejecución de la hipoteca se encomienda a un agente de garantías externo a la plataforma. En un escenario concursal del promotor, estos créditos quedarían clasificados con privilegio especial conforme a la normativa concursal, salvo los importes que la propia norma reclasifique como ordinarios o subordinados. Una hipoteca de primer rango ordena la prelación, pero no asegura el cobro.
Situación comercial y salida
El proyecto cuenta con licencia de obras concedida y parte de las viviendas ya está comercializada mediante reservas de compradores. No se detalla el ritmo de ventas restante. El pago de los intereses y la devolución del capital se producen a vencimiento, al final del plazo. La salida prevista para el inversor es la entrada de financiación bancaria en el proyecto, condicionada a que se alcancen las preventas que el banco exige. La plataforma advierte de que no existe un mercado de negociación activo para ceder la posición.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa 8,00 sobre 10, en banda alta, y es la única con una confianza del 100 %. La plataforma declara un interés anual del 11 % para un plazo de tres meses y un ticket mínimo de 500 €, lo que permite entrar con importes pequeños.
- Garantías La dimensión de garantías puntúa 8,77 sobre 10, en banda alta, con una confianza del 70 %. El préstamo se respalda con una hipoteca de primer rango sobre el inmueble y el LTV sobre la primera disposición se sitúa en el 36,02 %, según declara la plataforma.
- Licencia y preventas La dimensión de mercado puntúa 8,19 sobre 10, en banda alta, con una confianza del 80 %. La documentación presenta la zona como un entorno residencial en crecimiento, con mejoras en el transporte y buenas conexiones con Valencia.
Desventajas y riesgos
- Promotor La dimensión de promotor es la más floja de las cuatro: puntúa 6,28 sobre 10, en banda media, y su confianza es del 40 %, la más baja. Es también la que más puntos deja por el camino, con una pérdida de 0,93 sobre un máximo de 2,50. Lo que se sabe del promotor es parcial.
- Garantías La confianza en la dimensión de garantías es del 70 %, no del 100 %, y el LTV calculado sobre el edificio terminado no está disponible. La hipoteca de primer rango ordena la prelación de cobro, pero no asegura que el préstamo se devuelva.
- Rentabilidad La dimensión de rentabilidad deja 0,50 puntos sin aportar sobre un máximo de 2,50. El pago de intereses y la devolución del capital se producen a vencimiento, de modo que no hay cobros intermedios durante la vida del préstamo.
- Licencia y preventas La dimensión de mercado, aun en banda alta, deja 0,36 puntos sin aportar sobre un máximo de 2,00 y su confianza es del 80 %, así que parte de lo que sostiene la nota en esta dimensión no está del todo cubierto.
Conclusión
La nota del proyecto es 7,84 sobre 10 con una confianza del 72 %, por encima del umbral del 60 % que se exige para considerarla fiable. Rentabilidad, garantías y mercado puntúan en banda alta; el promotor se queda en banda media y con la confianza más baja de las cuatro. La operación descansa en una hipoteca de primer rango y en una salida prevista por financiación bancaria, pero la devolución depende de que el promotor cumpla.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.