Análisis y valoración del proyecto Valladolid-El Peral de Wecity
Wecity ronda cerrada
 Imagen: Wecity
Nota: 8,27 /10 confianza global: 82 % nota calculada el 2026-11-15
Plataforma WecityUbicación ValladolidModalidad Deuda / préstamoImporte 1 800 000 €Plazo 9 mesesRentabilidad anual 12,00 %
Proyecto Wecity en Valladolid
Préstamo a tipo fijo de 1.800.000 € para cancelar la deuda hipotecaria existente sobre la parcela 7 del sector 42 El Peral, en Valladolid. El solar de 9.751 m2 cuenta con licencia de obra concedida para desarrollar 31 viviendas unifamiliares pareadas de 4 y 5 dormitorios.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,72 con datos pesa el 25 % de la fórmula; aporta 2,18 de los 2,50 puntos que podría aportar
- Garantías 8,23 con datos, en parte pesa el 30 % de la fórmula; aporta 2,47 de los 3,00 puntos que podría aportar
- Promotor 7,28 con datos, en parte pesa el 25 % de la fórmula; aporta 1,82 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Wecity Registrarse en Wecity Ver el proyecto en Wecity Código de Crowdrater en Wecity: GIAPUC.
- Abrió
- Localización
- Valladolid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 800 000 €
- Ticket mínimo
- 500 €
- Rating de Wecity
- AA
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 9 meses
- Rentabilidad total
- 9,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 31 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Único Homes
- Capital propio del promotor
- 35,47 %
- Capital comprometido
- 989 405 €
- Viviendas entregadas
- 10 000 viviendas
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 50,33 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 3 576 334 €
- LTV del préstamo completo sobre la tasación actual
- 50,33 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 32,25 %
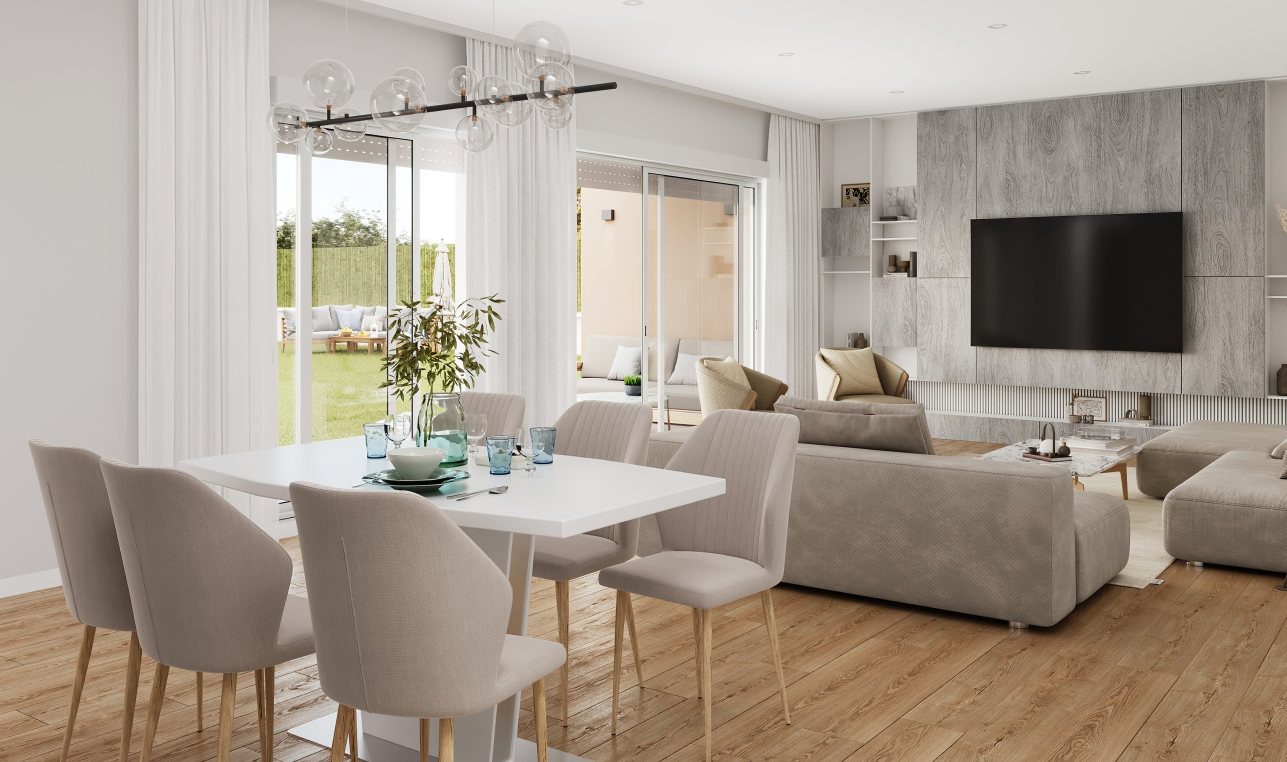 Imagen: Wecity
 Imagen: Wecity
 Imagen: Wecity
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Valladolid (Valladolid), código INE 47186, identificado a partir de la ubicación que publica la plataforma («Valladolid»).
- Población
- 302 614 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 356 € al año renta de 2023 El 74 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 947 €/m² segundo trimestre de 2026; 819 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 14 055 personas septiembre de 2026 4,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se financia con deuda un proyecto inmobiliario residencial. La operación se identifica como Valladolid-El Peral y se canaliza a través de la plataforma Wecity, con la etiqueta de deuda o préstamo y un estado que figura como cerrado y ya reembolsado. La rentabilidad anual declarada por la plataforma es del 12 % y el plazo declarado de 9 meses, con un ticket mínimo de 500 €. La contraparte es un promotor que la ficha presenta como una sociedad instrumental a través de la cual actúa una firma inmobiliaria dedicada a promover y gestionar promociones residenciales, con un equipo directivo de trayectoria dilatada en el sector y un volumen relevante de viviendas entregadas. La nota del análisis es 8,27 sobre 10, con una confianza del 82 %.
Ubicación
Tenemos muy poco sobre el entorno. La documentación publicada se centra en la presentación del promotor y no describe el emplazamiento del proyecto, ni la zona, ni la ciudad, ni el tipo de vivienda que se construye. Lo único que sitúa la operación es su propio nombre, Valladolid-El Peral, que remite a una ciudad y a un área concretas, pero la ficha no añade detalle alguno sobre la parcela, el suelo, el entorno urbano o el mercado local. Conviene tener presente que ninguna de las cuatro dimensiones que forman la nota mide el entorno del inmueble: la dimensión etiquetada como mercado solo evalúa el estado de la licencia y las preventas. Por eso no podemos decir nada más sobre la zona.
Economía
Los datos económicos que tenemos son escasos. La plataforma declara una rentabilidad anual del 12 % y un plazo de 9 meses, con un ticket mínimo de 500 €. No disponemos del importe del préstamo, del desglose de costes de construcción, de los ingresos previstos por ventas ni de la estructura de equity del proyecto; tampoco de la cifra concreta de preventas, aunque la dimensión que mide licencia y preventas puntúa 9,00 sobre 10. La dimensión de promotor valora, entre otras cosas, el capital propio y el capital comprometido por el promotor en la operación, pero no tenemos sus importes. La dimensión de garantías sí recoge un LTV del 50,33 % en primera disposición, declarado por la plataforma. La operación figura como cerrada y reembolsada.
Garantías y estructura
La plataforma declara que el préstamo se garantiza con una hipoteca de primer rango, es decir, con la primera prelación sobre el inmueble. Declara también un LTV del 50,33 % en la primera disposición. La foto de la cobertura es parcial: dentro de la dimensión de garantías no tenemos el LTV sobre el edificio terminado (HET) ni el LTV del préstamo completo sobre la tasación actual, esa dimensión deja 0,53 puntos sin aportar de un máximo de 3,00 y su confianza es del 77 %. La plataforma figura registrada como PSFP, un dato que no procede de su propia declaración sino del contraste con el registro de la CNMV. Fuera de eso no tenemos avales de terceros ni un orden de prelación más detallado.
Situación comercial y salida
La operación figura como cerrada y reembolsada, de modo que el ciclo ya ha terminado y el dinero se devolvió en su momento. La dimensión que mide el estado de la licencia y las preventas puntúa 9,00 sobre 10, con banda alta y una confianza del 80 %, y solo deja 0,20 puntos sin aportar de su máximo de 2,00, lo que apunta a una licencia en buen estado y a un ritmo de preventas sólido; no tenemos, en cambio, la cifra concreta de unidades comprometidas. La forma en que el inversor recupera su dinero depende de la estructura: es deuda con hipoteca de primer rango y un plazo declarado de 9 meses. Que los intereses se cobren puntualmente al vencimiento y que el principal se devuelva cuando toca es algo que ninguna de las cuatro dimensiones de la nota mide.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa 8,72 sobre 10 en banda alta y con una confianza del 100 %, la única de las cuatro sin fisuras en ese apartado. Aporta 2,18 de los 2,50 puntos posibles. Se apoya en dos señales: una rentabilidad anual declarada por la plataforma del 12 % y un plazo declarado de 9 meses, ambos concretos y acotados.
- Garantías La dimensión de garantías es la que más aporta a la nota: 2,47 puntos de los 3,00 posibles, con una subnota de 8,23 en banda alta. Se sostiene sobre una hipoteca de primer rango y un LTV declarado del 50,33 % en primera disposición. La plataforma figura registrada como PSFP.
- Licencia y preventas La dimensión etiquetada como mercado, que mide el estado de la licencia y las preventas, es la de subnota más alta: 9,00 sobre 10, en banda alta y con una confianza del 80 %. Aporta 1,80 de los 2,00 puntos posibles y es la que menos deja sin aportar, solo 0,20 puntos.
- Promotor La dimensión de promotor aporta 1,82 de 2,50 puntos a la nota. Evalúa proyectos previos, años de experiencia, viviendas entregadas y el capital propio y comprometido por el promotor en la operación. Se queda en banda media, con una subnota de 7,28 y un 72 % de confianza, la más baja de las cuatro.
Desventajas y riesgos
- Garantías Faltan dos señales dentro de la dimensión de garantías: no tenemos el LTV sobre el edificio terminado (HET) ni el LTV del préstamo completo sobre la tasación actual. La dimensión deja 0,53 puntos sin aportar de un máximo de 3,00 y su confianza es del 77 %, así que la cobertura del préstamo no se ve entera. La hipoteca de primer rango es una estructura, no una garantía de cobro.
- Promotor La dimensión de promotor es la más floja de las cuatro: subnota de 7,28 y banda media, frente a las bandas altas del resto. Deja 0,68 puntos sin aportar de 2,50, la mayor pérdida de las cuatro dimensiones, y su confianza es del 72 %, la más baja. La ficha habla bien del equipo gestor, pero no tenemos los importes de capital propio ni de capital comprometido en esta operación.
- Rentabilidad La rentabilidad anual del 12 % y el plazo de 9 meses son datos declarados por la plataforma; describen lo que la operación ofrece, no un resultado que hayamos contrastado con una cifra propia. La dimensión que mide esas dos señales, y solo esas, deja 0,32 puntos sin aportar de los 2,50 posibles.
- Licencia y preventas La dimensión de licencia y preventas no llega al máximo: deja 0,20 puntos sin aportar de 2,00 y su confianza es del 80 %. Mide el estado de la licencia y las preventas, y nada más, así que no dice nada sobre la demanda de la zona ni sobre los precios. No tenemos la cifra concreta de unidades comprometidas.
Conclusión
Es una operación de deuda ya cerrada y reembolsada, con una nota de 8,27 sobre 10 y una confianza del 82 %. Lo que sostiene esa nota es la garantía de primer rango con un LTV declarado del 50,33 % en primera disposición, la rentabilidad anual del 12 % con un plazo de 9 meses, y el estado de la licencia y las preventas, que puntúa 9,00 sobre 10. Lo que la frena es el promotor, en banda media con la subnota más baja de las cuatro, y los huecos que quedan dentro de la dimensión de garantías. Ninguna de las cuatro dimensiones carece por completo de datos, y conviene recordar que una hipoteca de primer rango es una estructura, no una promesa de cobro.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.